
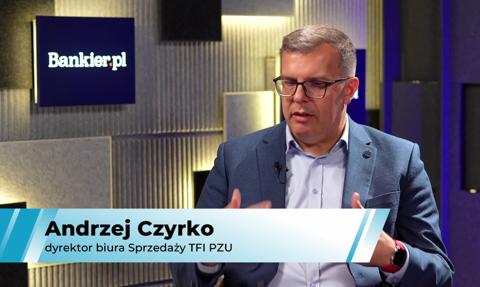
Od stycznia 2027 roku na polskim rynku kapitałowym zadebiutuje nowe narzędzie – Osobiste Konta Inwestycyjne. Ich głównym celem jest aktywizacja kapitału, który od lat bezpiecznie, ale i mało rentownie, drzemie na bankowych lokatach. Czy szwedzki model oszczędzania sprawdzi się nad Wisłą? O kontach OKI, różnicach między nowym rozwiązaniem a IKE i IKZE oraz rosnącej potędze inwestowania pasywnego rozmawiamy w najnowszym odcinku programu Zoom na rynki.
Polacy należą do narodów bardzo konserwatywnych pod względem alokacji swoich oszczędności. Zdecydowana większość naszych nadwyżek spoczywa na nieoprocentowanych rachunkach bieżących lub na nisko oprocentowanych lokatach bankowych. Czy nowe konta zdołają obudzić uśpiony kapitał i jak mądrze budować portfel inwestycyjny w obliczu nadchodzących zmian? O tym dyskutowaliśmy z naszym gościem w studiu Bankier.pl. Zapraszamy do obejrzenia rozmowy Beaty Tomaszkiewicz z Andrzejem Czyrko, dyrektorem Biura Sprzedaży TFI PZU.
OKI to nie jest produkt emerytalny
Wielu inwestorów już teraz zadaje sobie pytanie, jak nowa propozycja plasuje się wśród innych rozwiązań pozwalających na inwestowanie bez podatku Belki, czyli Indywidualnych Kont Emerytalnych (IKE) oraz czyli Indywidualnych Kont Zabezpieczenia Emerytalnego (IKZE). Andrzej Czyrko zwraca uwagę na kluczową różnicę.
– Pierwszym i najważniejszym wyróżnikiem OKI jest to, że w tym skrócie nie ma literki „E”. IKE i IKZE to rozwiązania stricte emerytalne. Oczywiście nikt nam nie broni wypłacić z nich środków wcześniej, ale aby w pełni wykorzystać ulgę podatkową, trzeba doczekać do wieku emerytalnego. OKI to rozwiązanie dużo bardziej elastyczne pod kątem dostępności. Co więcej, w przeciwieństwie do IKE czy IKZE, których możemy posiadać tylko po jednym, OKI będzie można mieć kilka w różnych instytucjach: w bankach, domach maklerskich czy TFI – wyjaśnia ekspert.
Zasada działania nowych kont będzie jednak wymagała od oszczędzających odrobiny finansowej arytmetyki. Ustawodawca przewiduje limit zwolnienia z podatku wynoszący 100 tysięcy złotych średniego salda w skali roku. Będzie on sumowany ze wszystkich posiadanych rachunków OKI.
– To oznacza, że jeśli ktoś zdecyduje się na otwarcie OKI dopiero w ostatnim kwartale roku, średnie saldo będzie wyliczane tylko dla tych trzech miesięcy. Wtedy, w skali jednej czwartej roku, bez podatku będzie można ulokować nawet więcej środków, by średniorocznie zmieścić się w limicie 100 tysięcy – wyjaśnia Andrzej Czyrko.
Z lokaty na parkiet. OKI promuje polskie aktywa
Z limitu 100 tys. zł maksymalnie 25 tys. zł będzie mogło leżeć na najbezpieczniejszych instrumentach, czyli lokatach bankowych i depozytach. Pozostałe 75 proc. musi trafić na rynek kapitałowy – na inwestycje w akcje, obligacje, fundusze czy ETF-y. Dodatkowym wymogiem, promującym krajową gospodarkę, będzie obowiązek lokowania środków w aktywa polskie. W przypadku funduszy inwestycyjnych, aby kwalifikowały się one do ulgi, minimum 70 proc. ich aktywów będzie musiało być denominowane w złotym.
Czy nowa ustawa nie sprawi, że inwestorzy po prostu przeniosą pieniądze z IKE do OKI? Ekspert TFI PZU uważa to za mało prawdopodobne.
– IKE zdecydowanie lepiej spełnia cele emerytalne, bo na tym koncie po osiągnięciu odpowiedniego wieku po prostu nigdy nie zapłacimy podatku. Nie możemy myśleć, że OKI to rozwiązanie zawsze bezpodatkowe. Jeśli odkładamy na emeryturę z perspektywą 15, 20 czy 30 lat, to uzbieramy nie 100 tysięcy, ale pewnie kilkaset tysięcy albo ponad milion złotych. A w OKI zwolnienie dotyczy tylko średniego salda do 100 tysięcy – powyżej tej kwoty podatek i tak się pojawi – argumentuje Czyrko.
Przypomnijmy, że w OKI nie będzie podatku Belki, jednak nadwyżka ponad 100 tys. zł będzie obłożona podatkiem od aktywów, który w przyszłym roku wyniesie 0,85%.
Pasmo sukcesów inwestowania pasywnego
Niezależnie od tego, przez jakie „opakowanie” podatkowe Polacy będą inwestować swoje środki, coraz częściej wybierają oni fundusze pasywne oraz fundusze ETF. W Polsce ich popularność zaczęła rosnąć kilka lat temu, wraz z debiutem pierwszych krajowych ETF-ów oraz pasywnych funduszy inPZU.
Początkowo, jak przyznaje Andrzej Czyrko, rynek rozwijał się powoli. Boom przyniosły lata po pandemii. Inwestorzy docenili niskie koszty zarządzania, prostotę oraz łatwy dostęp przez platformy internetowe. Co ciekawe, rozwój rynku pasywnego w Polsce nie odbywa się kosztem funduszy aktywnie zarządzanych.
– Na naszym rynku widać po prostu rozwój i napływ nowych środków. Rosną zarówno tradycyjne fundusze aktywnie zarządzane, jak i rozwiązania pasywne. W wielu krajach zachodnich faktycznie ETF-y zasysają kapitał z funduszy aktywnych, ale często wynika to z tamtejszych preferencji podatkowych. W Polsce te dwa światy świetnie się uzupełniają – ocenia gość programu.
Zmienia się również profil samego inwestora, co ma ścisły związek z pokoleniem, do którego on należy.
– Nowe pokolenie, dwudziestolatków, często nie ma czasu. Chce efektów „tu i teraz”. Dlatego młodzi chętniej przeskakują na rachunki maklerskie i ETF-y. Z kolei starsze pokolenia, w wieku 40-60 lat, jeśli mają wyjść poza lokaty, chętniej wybierają najpierw tradycyjne fundusze inwestycyjne, które już dobrze znają z przeszłości – dodaje Czyrko.
Jak zbudować portfel?
Jeśli OKI zachęcą Polaków do wejścia na rynki kapitałowe, przed tysiącami nowych inwestorów stanie wyzwanie zbudowania zyskownego i bezpiecznego portfela. Andrzej Czyrko przypomina, że w długim terminie warto trzymać się sprawdzonych zasad inwestowania.
– Idealnych proporcji oczywiście nie ma. Teoretycznie przy inwestycji powyżej pięciu czy dziesięciu lat można zaryzykować 100 proc. inwestycji w akcje. Jednak niewiele osób jest przygotowanych na widok portfela, który po kilku miesiącach traci 25 proc. swojej wartości – a takie korekty są na giełdzie czymś całkowicie naturalnym. Dlatego klasyczny podział na 60 proc. akcji i 40 proc. obligacji sprawdza się jako amortyzator spadków – wskazuje.
Podstawę portfela, zdaniem gościa Zoomu na rynki, powinny stanowić szerokie indeksy globalne i lokalne. Tematyczne fundusze – jak te inwestujące w sektor kosmiczny czy cyberbezpieczeństwo – należy traktować jako atrakcyjny dodatek, a nie jego główny składnik.
Jego zdaniem zbliżająca się premiera OKI oraz oczekiwane zmiany w unijnej dyrektywie MiFID, które uelastycznią ankiety inwestycyjne i pozwolą oferować klientom szerszy wachlarz funduszy, mogą sprawić, że lata 2026 i 2027 mogą zapisać się jako przełomowe dla portfeli polskich oszczędzających.
Materiał przygotowany we współpracy z PZU Inwestycje.
 Dwucyfrowy spadek w motoryzacji ciąży polskiej produkcji
 Ruszyła kampania, w ramach której kierowcy bezpłatnie sprawdzą stan...
 Kolejne rekordy w tunelu na zakopiance. Ponad 44 tys. aut jednego dnia
 Oszustwa przy sprzedaży aut. 137 tys. zł zabezpieczone na poczet kar
 Sieć ładowarek do e-ciężarówek oplecie Europę
 Świat wydaje coraz więcej na broń. Europejska branża zbrojeniowa w...
 Dodatkowe 300 zł dla dziecka na wyprawkę. Ruszył nabór wniosków
 Ceny mieszkań bardziej nie spadną? „Uniemożliwi to rosnący popyt”
 GUS: koronawirus nie obniżył cen mieszkań. Drożej o ponad 10 proc.
 GUS zrewidował dane o PKB. Wzrost był silniejszy, niż szacowano
 Cięcia, e-commerce i tania wyprzedaż. Załamanie zysków i 4,7 mln zł...
 Rewolucja na wsiach i osiedlach. Skazani nie zagrają już roli sołtysa...
 Tym będą żyły rynki: Tydzień z inflacją i rynkiem pracy oraz czas...
 Nowe zasady VAT od 1 grudnia. Prezydent podpisuje ważną ustawę dla firm...
 Zmiany w prawie. Do 200 tys. zł kary za podszywanie się pod adwokata
 Koniec bezkarnej inwigilacji? Nawrocki podpisał przełomową ustawę
 ZUS wypłacił czternaste emerytury. Ponad 6 mln Polaków dostało przelew
 Podatek od gigantów paliwowych czeka na podpis. Motyka: Nie ma uzasadnienia...
 MON zmieni lokalizację nowej bazy. Mogiły z czasów wojny blokują budowę
 Spadek po partnerce bez ulgi podatkowej. NSA potwierdził stanowisko skarbówki

Komentarze